
簿記の小噺・製造間接費の差異分析 〜スポーツクラブの悲劇〜

製造間接費の差異分析の小噺
今回は、簿記2級の工業簿記で学習する製造間接費の差異分析の話だ。たぶん、ここは、意味が分からないながらもシュラッター図(アジの開きみたいな図)の書き方と計算方法だけを覚えて何とな乗り切ったという受験生も少なくないんじゃなかろうか。そんな受験生に読んでもらいたい。
スポーツクラブに申込んだけど…
| A | しくしく。 |
|---|---|
| B | どうした? |
| A | スポーツクラブ好きでさ、月に10回くらい行ってたんだよ。 |
| B | うん、そういえば、よく行ってたね。 |
| A | でも、いつも行く所は遠いし、値段は高いし、もっといいところないかなーと思っていたんだ。 |
| B | うん |
| A | そしたら先月、すぐ近くにスポーツクラブが出来てさ、しかも月会費は1万円! |
| B | おー、やったじゃん。申し込んだの? |
| A | もちろん。だって月10回は行くから1回あたり1,000円だよ。今より安いから即申し込みだよ。 |
| B | で、なんで悲しんでるの? |
| A | 初日にプールサイドですべってころんで捻挫して… |
| B | …は? |
| A | 結局先月は1回しか行けなかった… |
| B | うわーそりゃ大損だ。操業度差異9,000円かぁ。 |
| A | 操業度差異?あの差異分析の?何の関係があるの? |
| B | まずさ、会費1万円は1回しか行かなくても10回行っても固定費でしょ? |
| A | うん、そうだね。 |
| B | で、10回行く予定だったから1回あたりは1,000円だよね。 |
| A | まあ、そうだね。 |
| B | で、1回しか行かなかった。 |
| A | うん、捻挫したからね。 |
| B | 1万円払ったのに1,000円分しか元をとってない。ということは9,000円の損だよね。 |
| A | いじわるだなーそんな風には考えなかったよ。 |
| B | いやいや、製造間接費の差異分析は、そういうふうに考えるんだよ。この9,000円の損が操業度差異なんだ。 |
| A | じゃあもし11回行ってれば、1万円払って1万1千円分もととったから1,000円の有利差異ってこと? |
| B | 大正解! |
| A | あ、なんか操業度差異、分かった気がする。 |
差異は率の差異と量の差異に分けられる
工業簿記、原価計算では差異がこれでもかってほど出てくる。
2級まではせいぜい10個くらいだけれども、これが1級になると桁違いに増える。2倍、3倍、いやもっとかな。正確に数えたことないけど。とにかく増える。
で、たくさんある差異だけど、実は、差異は大きく分けて2種類に分けることが出来る。いわゆる”率”の差異と”量”の差異だ。 価格差異とか賃率差異は”率”の差異。消費数量差異とか作業時間差異、能率差異は”量”の差異。
1級になると予算実績差異分析という論点が登場し、これだけでも数十種類の差異が出てくるけれど、これらも結局は、”率”の差異と”量”の差異に分類しているだけだ。
でも、たった一つだけ差異の異端児がいる。”率”にも”量”にも属さない差異。それが操業度差異だ。
操業度差異は差異の異端児
操業度差異があるからシュラッター図なんていう面倒な図を書かなければいけなくなる。これさえなければ、製造間接費の差異分析もボックス図で解けるのに…
ちなみにシュラッター図ってこんな感じね。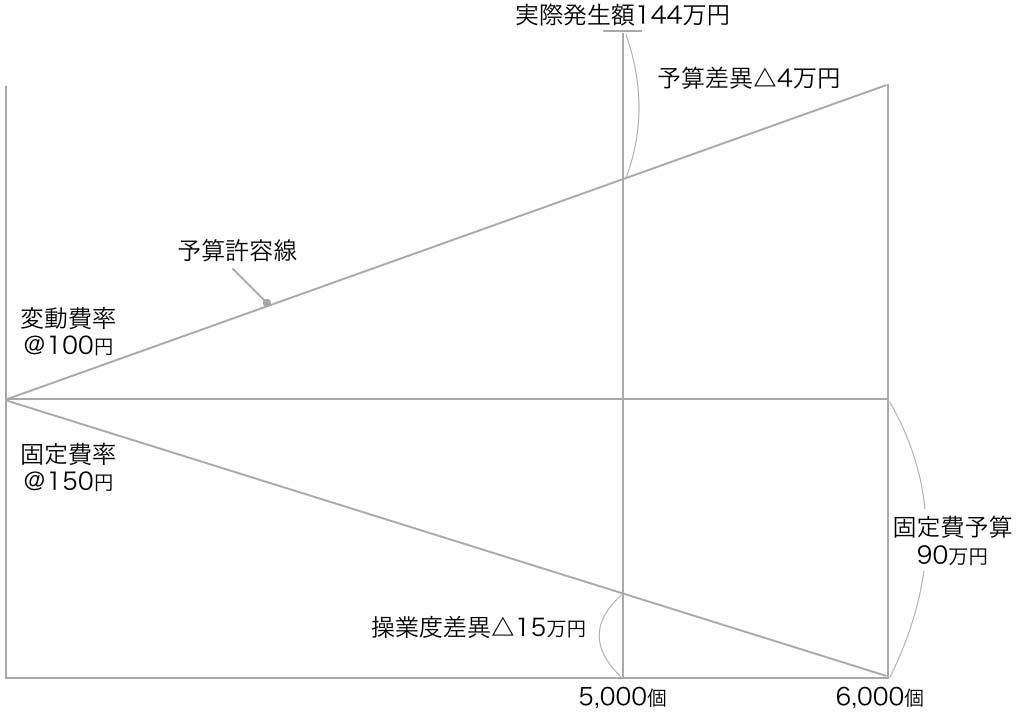
この操業度差異は特殊な差異で、どちらかというと差異というより「見積もり間違い」と言ったほうがいいかもしれない。
この会話文の例では、そもそも10回行く予定って見積もったから9,000円の損になったわけで、最初から2回しか行かないつもりなら、1回あたり5,000円だから5,000円の損にしかならない。
このように、操業度差異というのは、それが不利差異でも、本当に損をしているわけではなく、見積もりを誤った、といったイメージが近いんだ。
基準操業度ってなに?
ちなみにその見積もりのことを基準操業度っていう。よく「基準操業度は、直接作業時間2,500時間」なんていうのを問題文で見ると思う。あのことだ。
基準操業度ってどうやって決めているのかというと、イメージとしては設備を買ったときか、期首に決めている。 そして、決め方も色々あって、まあ、設備を限界まで動かしたら何時間動かせるか、みたいな感じで決めていると思えばいい。(他にも来期これくらい機械動かしそうだよね、って感じで決める場合もある。また、過去4,5年のデータを見てその平均を取ることもある。このあたり企業の自由。)
いずれにしても、基準操業度というのはそんな感じあって、とにかくこれくらい動くだろう、という見積もりにすぎない。そして、操業度差異っていうのは、その見積もりどおりに動かさなかった、という場合に見積もり違いとして不利差異が出るんだ。
操業度差異は不利差異でも実害はない
このあたりが、他の差異、例えば材料消費量差異とか価格差異なんかと違うところだよね。他の差異で不利差異なら本当に損している、って感じだ。 でも操業度差異で不利差異が出ても見積もりを間違えちゃったというだけで別に損しているわけではないからだ。
このあたり、より深く学ぶと結構面白いところなんだ。実は、1級レベルの受験生でもきちんと理解している人は少ないかもしれないね。
ぜひ、操業度差異ってこういうものか、っていうイメージを持ってほしい。それだけでも、問題を解くときに断然違うはずだよ。
関連記事
- 簿記の小噺・業務的意思決定 〜いくら損したの?〜 2017年3月16日
- 簿記の小噺・総合原価計算 〜財布を忘れた彼女〜 2017年3月17日
- 簿記の小噺・業務的意思決定 〜ある営業マンの価格交渉〜 2017年3月18日
- 簿記の小噺・CVP分析 〜損益分岐点分析が難しい理由〜 2017年3月19日
- 簿記の小噺・費目別計算 〜材料費の怪〜 2017年3月20日
- 簿記の小噺・発生主義とは 〜学園祭の経理係〜 2017年3月21日
- 簿記の小噺・総合原価計算と個別原価計算 〜ダイエット中のNさん〜 2017年3月22日
- 簿記の小噺・製造間接費の差異分析 〜スポーツクラブの悲劇〜 2017年3月23日