
1級商会・新株予約権を完全マスター(ストック・オプション)

ストック・オプション
はじめに
ストック・オプションをもらったことのある人、いるでしょうか。
私が以前(と言っても20年近く前ですが)勤務していた外資系企業は、部長職以上にストック・オプションを付与していました。当時、私もストック・オプションを付与されましたが、意味が分からず、これ何?といった状態でした。「株を安く買える権利だよ」との説明を受けましたが、そもそも自社株は当時、日本では流通しておらず(アメリカでは上場していたけど日本では非上場)「権利も何も、日本で買えないじゃん?」って感じでした。
経理部の人に言われるがまま、よく分からない英語の書類にサインしたら、よく分からないうちに数百万円が給料とともに振り込まれました。どうも、権利行使と株式売却を同時に行って、その差益を給料としてもらうという処理の書類だったようです。会計処理も、全部、経理部の人がやってくれました。なんだか、すみません。
当時、起業したてのIT企業は、よくストック・オプションで人材を集めていました。私も、ヘッドハンターから、いくつかお声を掛けて頂きました。有名所では、マイクロ・ソフト、Yahooといったあたり。当時、Yahooなんて、もうあやしさ満載で、いつ潰れてもおかしくない感じでした。給与は現給を保証するとは言うものの、ボーナスは確定されずストック・オプションを付与するとか言うわけですよ。「あやしいなぁ」という印象を受けたことを覚えています。そんな条件で転職するわけないじゃん、ですよ。
ところが、その言葉に乗せられたのか、同僚のWさんはYahooに行ってしまいました。で、数年後、風の便りに聞いた話では、ストック・オプションを行使して億単位のお金を得たあと退社し現在は隠居生活(某田舎で農業をやっているとか)しているとのこと。「あー判断誤ったかぁ」と思ったものです。
と、どうでもいい話でしたが、私個人は、ストック・オプションに対しては、こういった感じのイメージ(一攫千金的な)を持っています。今思うとバブルでしたねぇ当時は。雰囲気伝わったでしょうか。
そもそもストック・オプションとは何か
取得側から見たストック・オプション
先にも書いたとおり、ストック・オプションとは、従業員に付与される「自社株を一定額で買える権利」のことです。つまり、自社株対象の新株予約権のことですね。ただし「従業員にしか与えられない」「行使するのに条件がある」といったあたりが、前回学習した新株予約権とは異なるわけです。とは、言え新株予約権には違いないので、基本的な会計処理は前回学習した内容と同じです。
前回も書いたとおり、新株予約権はデリバティブの一種であるコール・オプションと同じです。ですから、取得側から見ればコール・オプションをもらったようなものです。
本来、コール・オプションはお金を出して買うものですから、従業員から会社に支払いがあってしかるべきです。しかし、そもそも従業員のご機嫌を取るために会社が付与するものなのに、従業員からお金を取ってしまっては、元も子もありません。ですので、普通、従業員へは無償で提供されます。取得側は、単なる従業員ですので、会計処理は何もしません。
付与した側から見たストック・オプション
ストック・オプションを付与した側は、これを新株予約権として純資産に計上します。通常の新株予約権であれば、対価として現金などの払込がありますが、ストック・オプションは無償で付与するものですから、対価がありません。そこで、株式報酬費用として費用処理します。
ストック・オプションの行使条件
ストック・オプションは付与されたらすぐに行使できるわけではない
そもそも、ストック・オプションは、従業員に対して「給与はちょっとしかあげられないけど、いっぱい働いて自社の株価が上がればストック・オプションでドーンと儲かるので、がんばって働いてね」という目的で付与されているわけです。
なので、ストック・オプションをもらった途端に権利を行使されて、とっとと辞められては、会社としても付与する意味が無いわけです。そこで、通常、ストック・オプションは行使するのにいくつかの条件が付けられます。それは、何年以上勤務しないといけないとか、この期間は行使できないとか、ある一定の株価にならないと(つまり株価が大幅に上昇するくらいに業績がよくならないと)行使できない、といった条件です。
簿記1級の試験では、対象勤務期間と権利行使期間が問題となります。これが何かを説明しましょう。企業がストック・オプションを付与するにあたっては次の3つのタイミングに注意する必要があります。
- 付与日
- 権利確定日
- 行使期間満了日
ここで1と2の間を対象勤務期間、2と3の間を権利行使期間と言います。
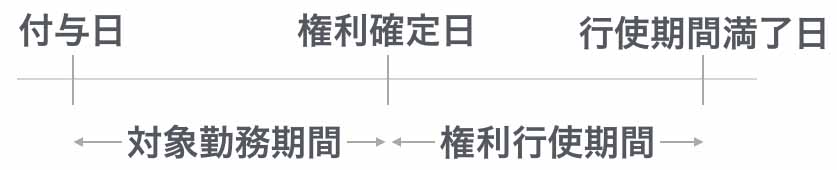
従業員は、権利行使期間にしか権利を行使できません。対象勤務期間中は、権利確定日が来るまでじっと待つしかありません。企業側は、対象勤務期間が終了し、権利確定日が来た時点で、株式報酬費用が確定します。この時点で在籍している人にのみ、権利が確定するからです。例えば付与日には100人の対象者がいたとしても、権利確定日に90人しか在籍していなければ90人分のみ株式報酬費用として計上するわけです。
株式報酬費用の計算方法
公正な評価単価について
株式報酬費用は、次の式で計算されます。
株式報酬費用=公正な評価単価×ストック・オプション数×(付与日から決算日までの期間÷対象勤務期間)
実務的な面で、株式報酬費用の計算は容易ではありません。それは「公正な評価単価」の計算が難しいからです。そもそもストック・オプションは従業員に付与されるものであって、一般に譲渡禁止ですからマーケットで取引されていません。ですから、時価は使えないわけです。そこで、いくらが適切かというのは、いわゆデリバティブの額を算定するのと同様に金融工学にもとづいて行われるわけです。具体的にはブラック・ショールズ方程式や二項モデルなどが有名です。(ちなみに、このブラック・ショールズ方程式を起草した人は後にノーベル賞を受賞しています。)
とはいえ、こんなことは簿記の試験では一切出題されません。「公正な評価単価はいくらです」と問題文に書かれているのでそれを使えばいいだけです。しかし、実務では、ここが要であり難しいのだ、というのは知っておいても損はありません。
ストック・オプション数について
続いて、ストック・オプション数ですが、これは、その計算をする時点で想定される数量を使う、というのがポイントです。つまり、付与日に100人分付与したとしても、決算時において「どうせ、権利確定日には3人辞めているんだよな」ということが判明しているなら、97人分で計算しなさい、ということです。
当期に計上する費用について
最後の「付与日から決算日までの期間÷対象勤務期間」について説明します。例えば、付与日から決算日までの期間が半年だとします。そして、対象勤務期間は2年だとします。つまり、あと1年半経過しないと、権利は確定しないわけです。
さて、この時点でいくら計上すべきか、という問題です。まだ権利が確定していないのだからゼロ円という考え方も出来ます。しかし、そうすると、権利確定日に一気に対象勤務期間2年分の費用を計上することになり、これでは適切な期間損益計算とは言えません。
そこで、半年分だけ計上するのです。つまり、6カ月÷24カ月=25% だけ計上します。
翌期以降に計上する費用について
翌期以降の計算は少し工夫が必要です。
株式報酬費用を計算する際、当期の1年分を、12カ月÷24カ月=50%と計算してはいけないのです。ここが試験に出やすい最大のポイントです。
あくまでも株式報酬費用は「付与日から決算日までの期間÷対象勤務期間」で計算します。つまり当期だけではなく前期分も含めて、18カ月÷24カ月=75%と一旦前期分も含めて計算するのです。そして、前期に計上した金額を控除して、当期分を求めます。
ん?結局、12カ月÷24カ月=50%と同じことじゃないかと思われた方いませんか。そうです。ストック・オプション数に変更が無ければ、12カ月÷24カ月=50%として計算しても同じです。しかし、ストック・オプション数の見積もりに変更が生じることもあるのです。
つまり、前期は97人分と見積もっていたので、97人分×半年で計算していた。当期末になって95人分と変更になった。こうしたときに、当期分をどう計算するかということです。95人分×1年分ではないのです。
95人分×1.5年分−97人分×0.5年分 として計上しなければいけません。(工事進行基準の計算に似ているなぁと思った人はセンスいいです)
試験対策として考えれば、ストック・オプションの論点としての最大の山場はここでしょう。というか、ここだけです。
過去問で練習
最後に過去問で練習しておきましょう。
日商簿記1級140回商業簿記(改題)
当会計期間はX3年4月1日〜 X4年3月31日である。
株主総会決議にしたがって,X2年7月1日に,従業員に対してストック・オプション1,000個(公正な評価額 @20千円)を付与した。権利確定日はX4年6月30日,権利行使期間はX4年7月1日から2年間である。前期末の決算日においては権利確定日までに160個のストック・オプションが失効すると見込んでいたが、X4年3月の決算日現在では、150個のストック・オプションが失効する見込みとなった。決算に際し,当年度に帰属する株式報酬費用を計上する仕訳を示しなさい。
解答(単位:千円)
| 借方科目 | 金額 | 貸方科目 | 金額 |
| (株式報酬費用) | 8,575 | (新株予約権) | 8,575 |
解説
公正な評価単価:@20千円
付与日から決算日までの期間:21カ月
対象勤務期間:24カ月
以上の情報にもとづき、当期までと前期までの株式報酬費用を計算します。
当期までの株式報酬費用:@20千円×(1,000個−150個)×21カ月÷24カ月=14,875千円
前期までの株式報酬費用:@20千円×(1,000個−160個)×9カ月÷24カ月=6,300千円
よって、当期に帰属する株式報酬費用は次の式で計算されます。
14,875千円−6,300千円=8,575千円
権利確定日以降について
権利確定日以降は、もう、これは、普通の新株予約権と全く一緒です。権利行使されれば新株発行すればいいし、行使期間満了日を迎えて未行使分があれば、新株予約権戻入益に振り替えればいいのです。ストック・オプションだからといって特別な処理があるわけではありません。
テキストなどを見ると、権利確定日以降の処理もご丁寧に記載されていますが、こういうのは混乱のもとです。「新株予約権と全く同じ」と一行だけ記載するほうが親切だと思います。
関連記事
- 1級商会・純資産会計(基本論点) 2016年12月1日
- 1級商会・純資産会計(分配可能額) 2016年12月13日
- 1級商会・新株予約権を完全マスター(基礎) 2017年1月30日
- 1級商会・新株予約権を完全マスター(ストック・オプション) 2017年1月31日
- 1級商会・新株予約権を完全マスター(新株予約権付社債) 2017年2月1日
- 1級商会・新株予約権付社債の会計処理の謎を解く 2021年2月14日
“1級商会・新株予約権を完全マスター(ストック・オプション)” に対して4件のコメントがあります。
コメントは受け付けていません。
富久田先生、こん○○は。
ストックオプションって、外資系のイメージでしたが、
最近は日本でも多くなって来ているんですかね。
自分のところは、福利厚生のひとつとして、
従業員持株会の定期積み立てにサポートが
あったので、そうしていたのですが、
バブル、リーマンショック後の株価低迷で、
未だ、原価割れ(?)です…
真面目に検討したことがないですが、
他のお金の使い方と簿記で学んだ知識
(戦略的意思決定?)を用いたら、
もう少し、いいお金の使い方が見つかるかもと
ふと思いました。
自分は市場販売目的のソフトウェアの見積販売数の変更が頭に浮かびました…んですけどよく考えてみると微妙に計算方法が違いますね。
過年度における計算結果はその時点では正しいものであって修正する必要はないよ(プロスペクティブ方式?)、という点で共通していると思ったのですけれど、ストックオプションの見積変更の場合は(850×20-6,300)÷残り15ヶ月×当期12ヶ月=8,560とはならないんですよね。復習する度にうわっそうだったとドキっとします。
すみません、遅くなりました。
なるほど、あまり深く考えたことなかったのですが、確かに見積りの変更の処理(いわゆるプロスペクティブ方式)と考えるなら、ドミニオンさんの処理に理がありますね。
考えてみると、このストックオプションの株式報酬費用の算定で、オプション数に変更があったときって、計算式の構造だけを見ると、いわゆるキャッチアップ方式と言われる臨時償却費(現在は廃止されています)計上の方法と整合的だと思います。
もしかするとですが、ストックオプション会計基準(企業会計基準第8号)が平成17年で、会計上の変更と誤謬の訂正の会計基準(企業会計基準第24号)が平成21年なので、ストックオプション会計基準が更新されていないだけなのかもしれませんね。
ただ、なんというか、感覚的には分かるというか、ストックオプションの計算式は、これで整合している気がするのです。うまく表現できないのですが。ちょっと考えてみます。ちなみに、工事進行基準の工事収益も同じですね。
いえいえ!お忙しいところご返信いただきありがとうございます。
先生の解説を楽しみにしていますね!
あと、これに関連して謝らなければならない事がございます。
プロスペクティブ方式について調べている際にプロ簿記様のPDFファイルが検索でヒットしまして、覗いて見たところ明らかに講義用の内容だったのにも関わらず最後まで読んでしまいました。(減価償却の例を用いてプロ、キャッチアップ、レトロの3パターンを説明されている内容です。)
許可なく閲覧してしまい大変申し訳ありませんでした。