
ポイント制度を肌感覚で理解!
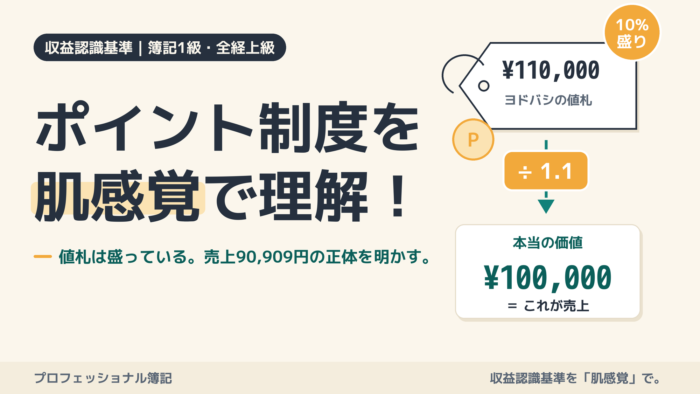
突然ですが収益認識基準の基本問題です。
次の問題を解いてみてください。
当社は、販売価格100円につき10ポイントを顧客に付与し、顧客は1ポイント1円で商品と交換できるポイント制度を実施している。当社はポイントはすべて使用されると見込んでいる。当社が100,000円の商品を現金販売し10,000ポイントを付与した場合、売上計上額はいくらか。
まずは、テキストの手順通りに解いてみましょう。
商品の独立販売価格は100,000円、ポイントの独立販売価格は10,000円です。取引価格100,000円を「商品の引渡義務」と「ポイントと交換に商品を引き渡す義務」に配分します。独立販売価格の比率(100,000:10,000)で配分するのでそれぞれ90,909円と9,091円です。
商品は販売時点で履行義務を充足していますから、収益(売上)を認識します。よって売上は90,909円です。一方、ポイントはまだ使われていませんから、9,091円は契約負債で計上します。
できましたか?
ここでちょっと考えてみましょう。90,909円って一体何の金額なのでしょうか?なぜ、これが売上になるのでしょうか。
受領した現金100,000円でもなく、ポイントの10,000円を引いた90,000円でもなく、90,909円という何とも中途半端な金額。これはいったい何?
ここが肌感覚で分かると、収益認識基準のポイント制度(カスタマーロイヤリティプログラム)は一気に理解が進みます。見ていきましょう。
これまでの感覚では「商品が売れたら、商品に付いている値札の額が売上になる」が前提でした。まず、この感覚を捨ててください。ポイント制度を採用している会社では、商品に付いている値札は「本当の価値よりもちょっと盛っている額」になっている、と思ってください。これがもっとも重要なポイントです。
たとえばです。
ヨドバシカメラってありますよね。家電量販店として有名です。実は全国で初めてポイント制度を導入したのはヨドバシカメラです。もともと昔の家電量販店は店頭で値引き交渉するのが当たり前で、その負担を軽減するために導入したそうです。
まあ、それはいいとして。
Amazonとヨドバシの販売価格を比較してみてください。多くの商品はヨドバシの方が少し高いです。よくよく見てみると、ヨドバシの方がだいたい10%くらい高いです。でも、ヨドバシって10%分のポイントが付くんですよね。それを考慮すると、まあ、トントンかなという感じです。
何が言いたいかというと、ヨドバシはポイントを付与することを織り込んで最初から販売価格をちょっと高めに設定しているのです。Amazonはポイントが付かないので素の値段です。(実際にはAmazonでも少しだけポイントが付く商品もあったりするのですが、話をシンプルにするため無視します)
つまりです。仮にAmazonとヨドバシが価格競争をしていて争ったあげく同一水準に落ち着いたとします。
そこで、ある商品があって、それは(ポイントの付かない)Amazonでは10万円で売っていたとすると、ヨドバシでは11万円の値札が付いているはずなのです。実は、これで両者の実質的な販売価格は同一なんです。
「え?ヨドバシで買うと11万円払って11,000円のポイントが付くんだから、実質99,000円。Amazonの10万円より安いじゃないか」と思った人、いますよね。これは錯覚です。
なぜ錯覚か。ポイント11,000円分は、ヨドバシでしか使えないからです。ヨドバシの店内では、すべての値札が10%盛られています。つまり、11,000円分のポイントで交換できる商品の「本当の価値」は、11,000円÷1.1=10,000円しかないのです。ポイントを額面で評価してはいけない。本当の価値で評価すると、ヨドバシで買った場合の実質は110,000円−10,000円=100,000円。Amazonとぴったり同じです。
ここまでついて来られていますか?
ここで、冒頭の問題に戻りましょう。90,909円とは何の金額だったのか。
冒頭の問題も構造はまったく同じです。100円につき10ポイント付く店の値札は、10%盛られています。値札100,000円の商品の本当の価値は、100,000円÷1.1=90,909円。これが売上です。そして付与した10,000ポイントの本当の価値は10,000円÷1.1=9,091円。これが契約負債です。
つまり90,909円は、盛られた値札から盛りを剥がした、商品の本当の価値だったのです。教科書的には、独立販売価格の比率で配分するという手続きを行いますが、要するにそれは「盛りを剥がす」作業をやっているにすぎなかったわけです。
ヨドバシの例(110,000円→100,000円)は数字がきれいなので簡単に見えますが、冒頭の問題(100,000円→90,909円)と完全に同じ仕組みです。数字が汚いか、きれいかの違いだけです。
この考え方が身につくと、ポイント制度の問題は瞬殺できます。
ポイント制度を実施している店の値札は、盛っている。
売上や契約負債は、すべて本当の価値で計上すればいい。
そう考えればいいんです。
では、少し難しくして、今度は、お客さんが現金ではなく、ポイントで支払ったケースを考えてみましょう。たとえば、お客さんがヨドバシカメラで55,000円の買い物をしてポイントで支払ったとします。さて、売上はいくら?
こう言われたら、55,000円の値札は盛ってる値段なので、本当の価値は、55,000円÷1.1=50,000円と考えればいいのです。よって、売上は50,000円です。仕訳にすると、「契約負債50,000/売上50,000」です。瞬殺でしょ?
さらに、もっと難しくして、お客さんがヨドバシカメラで55,000円の買い物をして33,000円分はポイントで支払って、残り22,000円は現金で払ったとします。なお、ポイントで支払った部分には新たなポイントは付かないものとします(実際のヨドバシもそうですし、試験でも通常はこの前提です)さて、仕訳は?
これも考え方は同じです。
まずポイント33,000円分も盛った値段であり、本当の価値は、33,000円÷1.1=30,000円です。つまり契約負債が30,000円取り崩されます。さらに、現金での支払い分22,000円に対して2,200ポイントが付与されます。でも、ポイントは10%盛られているので、その本当の価値は2,000円です。よって、2,000円の契約負債が計上されて残りは売上です。これらをまとめると次のような仕訳になります。
(借方)契約負債30,000 (貸方)売上30,000
(借方)現金22,000 (貸方)売上20,000
(貸方)契約負債2,000
要するに売上は50,000円ってことです。
これ、こんなに丁寧に仕訳を切らなくても、売上が50,000円であることはすぐに分かります。お客さんの払い方は関係ないのです。値札が55,000円なら、その商品の本当の価値は55,000円÷1.1=50,000円です。よって、売上が50,000円であることはすぐに確定するのです。
つまり。
解き方のポイントは、ポイント制度を実施しているところの値札は盛った金額になっているので、それを本当の価値に直して売上や契約負債を計上すればいい、と。これだけです。
ちなみに、本試験ではもう少しひねって出るかもしれません。それは、使用率の見込みです。
これまでは、付与したポイントは100%使われることが前提でしたが、実際は過去の実績などから例えば80%しか使われないと見込んでいる場合もあります。
この場合は、10%を上乗せするのではなくて、8%上乗せします。なぜか。どうせ後で使われるポイントは10%×80%=8%分だけだからです。その分、値札を盛っておけばいいのです。つまり、1.08で割れば本当の価値が分かります。そこが変わるだけで、考え方はこれまでと何ら変わりません。
この考え方を押さえると、ポイント制度の問題は瞬殺できます。ぜひ、肌感覚で理解してください。