
持分法の追加取得【174回から学ぼうシリーズ】
はじめに
第174回日商簿記1級では、持分法の追加取得が出題されました。はじめての出題だったので戸惑った方もいたかもしれません。
難しい論点なので「出来なくても大丈夫ですよ」とやさしい言葉をかけたい所ですが、心を鬼にして言いましょう。「今回は出来なくても仕方ありませんが、これからは出来ないとまずいですよ」と。今の1級の連結会計、持分法会計の難易度のインフレ具合から考えれば、もう今後は、このレベルは当たり前に出題されると思います。
がんばって対応しましょう。でも、大丈夫です。この記事を読めばサクサク解けるようになります。数十分(1時間くらい?)だけお付き合いください。
全面時価評価法と部分時価評価法
持分法の追加取得の論点は、解き方も大切ですが、そもそもの考え方として、連結会計は全面時価評価法、持分法は部分時価評価法にもとづいている、という点の理解も大切です。
とはいえ、そんなにかっちり理解しなくても大丈夫です。ただイメージだけは押さえておきましょう。
ざっくりいうと連結はマンション1棟(10室あるとします)を丸ごと買って支配するみたいな感じです。ただし、自分の資力だけでは全部を支配できないとき、たとえば8室分しか手に入れられないときは、2室分を協力者(非支配株主)の力を借りて買う感じです。連結の追加取得は、この1棟丸ごと手に入れた後に1室だけ協力者から追加で買ったり、一部売却は、1室だけ協力者に売ったりするイメージです。
この場合、このマンションを1棟まるごと手に入れているので、その価値は買ったときに1棟分、全面的に時価評価して評価差額を算定してしまうわけです。もし、その後に1室を追加で協力者から買ったとしても、それは1棟丸ごと買っているマンションの中での出来事なので、再度マンションの評価をしなおすことはありません。
これに対して、持分法は、最初からこのマンション1棟を買うのではなく、2室だけ買うイメージです。当然、この2室分については、買った時点で時価評価して評価差額を計上します。しばらくして、もう1室追加で買おうと思ったとしましょう。そうしたら、そのときは時価が変わっているかもしれないので、また時価評価して評価差額を計上します。自然でしょ?これが部分時価評価法です。つまり、まず2室分だけ部分的に時価評価して、さらに1室追加で買ったらその部分だけ時価評価するわけです。
このように連結と持分法では、評価差額の計上の仕方が異なります。これが持分法の追加取得を難しくしている原因です。イメージはつかめましたか?
なんか難しそうですよね。大丈夫です。タイムテーブルの作り方を知っていれば、簡単に解けます。次の簡単な例題を通して、解き方をマスターしましょう。
問題
次の資料に基づいて、×2年3月31日および×3年3月31日における連結財務諸表上の投資有価証券、持分法による投資損益の金額を示しなさい。決算日は年1回、3月31日である。なお、税効果会計は適用しない。
- ×1年3月31日、P社はA社の発行済株式数の20%を35,000千円で取得し同社を関連会社とした。また、×2年3月31日、P社はA社の発行済株式数の10%を20,000千円で追加取得した。
- A社は、×1年6月25日に5,000千円、×2年6月25日に10,000千円の剰余金の配当を行っている。
- A社株式の取得状況及びA社の純資産の推移
日付 持分割合 取得原価 資本金 利益剰余金 ×1年3月31日 20% 35,000千円 100,000千円 50,000千円 ×2年3月31日 追加10% 20,000千円 100,000千円 60,000千円 ×3年3月31日 ― ― 100,000千円 70,000千円 (注1) ×1年3月31日のA社の土地の時価は10,000千円(簿価5,000千円)である。
(注2) ×2年3月31日のA社の土地の時価は11,000千円(簿価5,000千円)である。
(注3) のれんは10年間にわたって均等償却を行う。
答案用紙
| ×2年3月31日 | ×3年3月31日 | |
|---|---|---|
| 投資有価証券 | 千円 | 千円 |
| 持分法による投資損益 | 千円 | 千円 |
*持分法による投資損益が借方残高のときは△を付しなさい。
解答
クリックで解答をオン・オフ
| ×2年3月31日 | ×3年3月31日 | |
|---|---|---|
| 投資有価証券 | 56,600千円 | 58,860千円 |
| 持分法による投資損益 | 2,600千円 | 5,260千円 |
*持分法による投資損益が借方残高のときは△を付しなさい。
解説
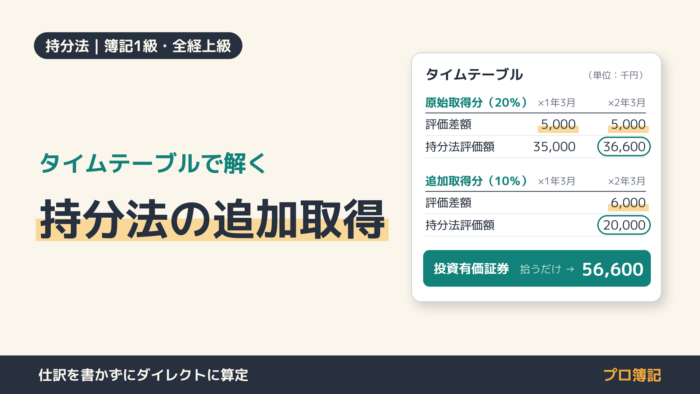
まず、タイムテーブルを作ります。コツは、原始取得分(×1年3月31日に取得した20%分)と追加取得分(×2年3月31日に取得した10%分)を別々に作ることです。これは、持分法は部分時価評価法を採用しているためです。
また、持分法評価額を算定しておくことも重要です。持分法評価額は、関連会社(非連結子会社)株式の連結貸借対照表上の計上額のことです。成果連結がなければ、「持分+のれん未償却残高」で算定できます。
1. タイムテーブルの作成
| 原始取得分(20%) | ×1年3月期 | ×2年3月期 | ×3年3月期 |
| 資本金 | 100,000 | 100,000 | 100,000 |
| 利益剰余金 | 50,000 | 60,000 | 70,000 |
| 評価差額 | 5,000*1 | 5,000 | 5,000 |
| 合計 | 155,000 | 165,000 | 175,000 |
| 20%持分 | 31,000*2 | 33,000 | 35,000 |
| 持分法評価額 | 35,000 | 36,600*5 | 38,200 |
| のれん | 4,000*3 | 3,600*4 | 3,200 |
| 追加取得分(10%) | ×1年3月期 | ×2年3月期 | ×3年3月期 |
| 資本金 | 100,000 | 100,000 | |
| 利益剰余金 | 60,000 | 70,000 | |
| 評価差額 | 6,000*6 | 6,000 | |
| 合計 | 166,000 | 176,000 | |
| 10%持分 | 16,600*7 | 17,600 | |
| 持分法評価額 | 20,000 | 20,660 | |
| のれん | 3,400*8 | 3,060 |
*1 時価10,000千円-簿価5,000千円=5,000千円
*2 155,000千円×20%=31,000千円
*3 取得原価35,000千円-持分31,000千円=4,000千円
*4 4,000千円-4,000千円÷10年=3,600千円
*5 20%持分33,000千円+のれん未償却残高3,600千円=36,600千円
*6 持分法は部分時価評価法のため追加取得分は追加取得日の時価であらためて評価する
時価11,000千円-簿価5,000千円=6,000千円
*7 10%持分 166,000千円×10%=16,600千円
*8 のれん 取得原価20,000千円-16,600千円=3,400千円
2. 当期純利益の算定
×2年3月期:期末60,000千円-期首50,000千円+配当金5,000千円=15,000千円
×3年3月期:期末70,000千円-期首60,000千円+配当金10,000千円=20,000千円
3. タイムテーブルから数値を拾う
投資有価証券(持分法評価額を拾う)
×2年3月期:36,600千円+20,000千円=56,600千円
×3年3月期:38,200千円+20,660千円=58,860千円
持分法による投資損益
×2年3月期:当期純利益15,000千円×20%-のれん償却額400千円=2,600千円
×3年3月期:当期純利益20,000千円×30%-のれん償却額(400千円+340千円)=5,260千円
なお、持分法による投資損益は、期首と期末の持分法評価額の差額(当期の追加取得額を除く)に配当金の修正額を加えることでも算定できます。
×2年3月期:36,600千円-35,000千円+配当金修正額5,000千円×20%=2,600千円
×3年3月期:58,860千円-56,600千円+配当金修正額10,000千円×30%=5,260千円
4. 仕訳
×2年3月31日の仕訳
のれん償却
| 持分法による投資損益 | 400 | 投資有価証券 | 400 |
* 4,000千円÷10年=400千円
当期純利益の取り込み
| 投資有価証券 | 3,000 | 持分法による投資損益 | 3,000 |
* 当期純利益15,000千円×20%=3,000千円
配当金の修正
| 受取配当金 | 1,000 | 投資有価証券 | 1,000 |
* 剰余金の配当5,000千円×20%=1,000千円
×3年3月31日の仕訳
開始仕訳
| 投資有価証券 | 1,600 | 利益剰余金期首残高 | 1,600 |
* △400千円+3,000千円-1,000千円=1,600千円
のれん償却
| 持分法による投資損益 | 740 | 投資有価証券 | 740 |
* 4,000千円÷10年+3,400千円÷10年=740千円
当期純利益の取り込み
| 投資有価証券 | 6,000 | 持分法による投資損益 | 6,000 |
* 当期純利益20,000千円×30%=6,000千円
配当金の修正
| 受取配当金 | 3,000 | 投資有価証券 | 3,000 |
* 剰余金の配当10,000千円×30%=3,000千円
まとめ
持分法の追加取得は、次の3つを押さえておけば、仕訳を書かずにダイレクトに解答できます。
- タイムテーブルは、原始取得分と追加取得分に分けて作る
- 評価差額は、それぞれの取得日の時価で計算する(部分時価評価法)
- 投資有価証券は持分法評価額を拾うだけ。持分法による投資損益は「当期純利益×持分割合-のれん償却額」で求める
なお、未実現損益の消去(成果連結)がある問題では、「持分+のれん未償却残高」がそのまま解答にはなりません。タイムテーブルで出した金額に、その修正を別に加減して解答しましょう。
第174回では戸惑った方も、次に出題されたときは確実に得点源にしましょう。本試験全体の振り返りは、第174回日商簿記1級本試験・レビューもあわせて読んでみてください。