
第153回日商簿記1級・詳細解説【工業簿記】

感想
今回も現試験委員の特徴がよく出た問題でした。特徴が同じなので予想も立てやすいです。
計算自体の難易度は2級レベルです。しかし、なぞなぞチックなひねりを入れてきます。個別原価計算の特に費目別が大好きです。勘定連絡もお好きです。そして財務諸表上の利益などを聞いてきます。毎度毎度の特徴です。
このあたりだけ押さえておけば合格点取れます。一方、なぞなぞに引っかかったり、最初の方でミスをすると致命傷を食らいます。そういう問題です。
こういう問題が良い問題かどうかは多分に私個人の意見が入りますのでここでは控えます。とにかく、これだけ特徴がはっきりしているのですから対応すべきです。
一つの対策としては、直近の問題を徹底的に研究しましょう。逆に言うと、130回以前の問題はむしろやらない方がいいくらいです。もう過去とは別の試験です。(一部、120回、126回あたりなど現試験委員の匂いのする問題もありますが。)
問題概要
費目別計算です。勘定連絡とケアレスミスさえしなければ、十分に満点が狙えます。そして30分以内に完答可能な分量です。目安得点は18点〜20点です。
計算だけではなく、理論的な背景についても正確な知識をもっているかどうかまでを問う点で良問だったと思います。以前(130回よりも前)は、単に計算ができて金額を算定できればOKでした。(その分計算は難しかったのですが。)
ただ、この先生の作問の仕方には、いつもながらモヤモヤする点が残ります。まあ、文句の1つも言いたくなりますが、そこは大人の対応をして、対策を取ることの方が大事です。
費目別計算
問1 仕訳問題
11/5に掛仕入で2,500個の買入部品Aを購入しています。購入代価は@1,800円で、部品購入のつど購入代価に、内部材料副費予定配賦額(購入代価の10%)と引取費用とを加えて計算しています。引取費用は2,499個までは22,000円、2,500個以上は50,000円を小切手を振り出して支払っています。
この仕入取引の仕訳が出題されました。2級レベルです。1級で仕訳が出るのは珍しいですね。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 原材料 | 5,000,000 | 買掛金 内部材料副費 当座預金 |
4,500,000*1 450,000*2 50,000*3 |
- @1,800×2,500個=4,500,000
- 4,500,000×10%=450,000
- 2,500個なので50,000の引取費用を計上する
注意点は「掛仕入」を見落とさないことくらいでしょうか。ここを当座預金とか現金とか書いてしまうミスはもったいないです。また、購入代価と購入原価という用語の使い分けも大事なポイントです。
問2 仕掛直接材料費勘定
またしても出ました。エクセルで瞬殺できる計算を人間に電卓でできるかどうを試す問題です。こういう計算をさせる目的は何…。これを電卓で正確に計算できる人材がこれからの会計の世界を背負って立つんですか?いや、誰に聞いてるのかも良くわからないけど。(こんな問題やってるから10年後、税理士とか会計士の仕事がなくなるとか言われちゃうんじゃないですかね)
ただ、今回は、いつもに比べて計算量がかなり少なくミスをやらかす可能性も低かったので、まあ、目をつぶりましょう。
それよりも問題なのは「仕掛直接材料費勘定」という新語です。いや、まあ言いたいことは分かりますが。
独りよがりなんじゃないですかね。なぜ、「当社は仕掛品勘定において、直接材料費、直接労務費、製造間接費といった費目ごとに勘定を用意している」くらい丁寧に書けないのか。新語というか略語にするのは勝手ですよ。まあ、そう表現したかったんでしょう。
ただ、そういうマイルールを通したいのなら、それを相手に伝えるとき、”丁寧に伝える努力”をするのは社会の常識なのではないのでしょうか。雑に表現して、相手がそれに引っ掛かったら相手を罰する。
ビジネスの世界だったら真っ先に落第ですけどね。アカデミアの世界は別なんですね。簿記会計って実学だと思うんですけどね。…だめだ怒りがふつふつしてきたからこの話はやめます。
これ、直接材料費勘定と読んでしまうと全滅くらいます。それだけで4〜5点は減点されるでしょう。さすがに罰が重すぎるかなとは思います。(個人的に、うちの受講生には「読み間違えたというのは言い訳にならない。読み間違える方が悪い」的な話をしていますが、実際は問題もかなりよろしくないと思います)
(1)買入部品Aに関する記録
| 11月1日 | 繰越 | 1,500個(3,000,000円) |
| 5日 | 掛仕入 | 2,500個 購入代価@1,800円 |
| 6日 | 出庫 | 2,300個 |
| 12日 | 掛仕入 | 2,200個 購入代価@2,000円 |
| 13日 | 出庫 | 2,500個 |
| 19日 | 掛仕入 | 2,500個 購入代価@1,800円 |
| 20日 | 出庫 | 2,500個 |
| 26日 | 掛仕入 | 2,000個 購入代価@2,200円 |
| 27日 | 出庫 | 2,000個 |
上記より、買入部品Aの当月消費額を求めます。
材料副費(内部材料副費と引取費用)の算定条件は、以下のとおり問1と同じです。
「内部材料副費予定配賦額(購入代価の10%)と引取費用とを加えて計算し、引取費用は2,499個までは22,000円、2,500個以上は50,000円」
まず、買入部品A勘定のインプット(借方)の金額を先に計算します。
これ、問題用紙につぎのように書き込んじゃうことをおすすめします。
2,500個×購入代価@1,800円×1.1+50,000=5,000,000
2,200個×購入代価@2,000円×1.1+22,000=4,862,000
2,500個×購入代価@1,800円×1.1+50,000=5,000,000
2,000個×購入代価@2,200円×1.1+22,000=4,862,000
つまり、購入代価の前に「×」と単価のあとに「×1.1+50,000」といった感じで、問題文に直接書き込んじゃうんです。そして機械的に電卓で集計すると計算ミスしにくいと思います。合計19,724,000です。となると、買入部品A勘定は次のとおりです。
買入部品A勘定
| 月初 1,500個 3,000,000円 |
当月消費 9,300個*1 19,320,600円*4 |
| 当月仕入 9,200個 19,724,000円 |
|
| 月末 1,400個*2 3,403,400円*3 |
- 払出数量:2,300個+2,500個+2,500個+2,000個=9,300個
- 月末在庫量:1,500個+9,200個-9,300個=1,400個
- 月末在庫金額:1,400個なので、11月26日に仕入れた2,000個分のうちの一部である。よって
4,862,000円÷2,000個×1,400個=3,403,400円 - 貸借差額:3,000,000円+19,724,000円−3,403,400円=19,320,600円
ここで、当然ながら、当月消費額について払い出しのたびに計算するような手間のかかる真似をしてはいけません。上記のように、月末在庫金額を算定すれば差額一発で出せるのですからそうすべきです。これは、テクニックでもなんでもなく、そう計算しなかった方は、明らかな練習不足です。(似た問題は繰り返し出されているのですから)
あと、もう1点「資料7には原材料の前月末残高3,100,000とあるのに、資料1では3,000,000になっている。差額の100,000はなに?」というご質問を頂きましたが、原材料=直接材料+間接材料です。買入部品は直接材料です。よって差額の100,000は間接材料です。つまり資料2のことです。
仕掛直接材料費勘定
| 前月繰越 4,000,400円(資料7) |
製品 |
| 当月消費高 19,320,600円 (上記買入部品A勘定より) |
|
| 次月繰越 3,321,000円 (貸借差額) |
問3 製造間接費予定配賦額と配賦差異
また、これですよ。毎回毎回、ABCにもとづいて按分するだけの問題。間違えるとしたら電卓のたたきミスくらい。受験生の何を検定したいのですかね?出題意図をお教え頂きたいです。
予定配賦額(ちなみにABCの場合、配賦より配分という用語を用いるのが一般的ですが、ここでは問題文に沿って配賦額とします)
生産技術費:18,000,000円÷3,600時間×300時間=1,500,000円
機械作業費:36,000,000円÷9,000時間×750時間=3,000,000円
工場事務部費:9,800,000円÷4,900時間×392時間=784,000円
検査費:25,152,000円÷6,000時間×500時間=2,096,000円
合計:7,380,000円
実際発生額
生産技術費:15,800,000円
機械作業費:31,000,000円
工場事務部費:820,000円
検査費:2,140,000円
合計:7,640,000円
配賦差異
7,380,000円−7,640,000円=−260,000円(借方差異)
問4 販売費予定配賦額と配賦差異
もうね。何なのこれ。
予定配賦額
出荷物流費:54,000,000円÷480回×40回=4,500,000円
顧客サポート費:912,000円÷240回×20回=76,000円
合計:4,576,000円
実際発生額
出荷物流費:4,500,000円
顧客サポート費:76,000円
合計:4,576,000円
配賦差異
4,576,000円−4,576,000円=0円
問5 売上総利益と営業利益
当たり前ですが、売上総利益=売上高−売上原価です。そして、売上原価は、月初製品3,200,000+当月完成品原価−月末製品5,200,000で算定されます。
さて、ここで売上高と月末製品は資料6に記載があります。また月初製品も資料7に記載があります。金額が不明なのは当月完成品原価のみです。これを算定していきましょう。
なお、当月完成品原価も、資料5に直接材料費20,000,000と製造間接費7,000,000が明示されています。不明なのは直接労務費のみです。当月完成品原価を算定するには、仕掛品勘定を判明させるしかありません。図にすると次のとおりです。つまり、直接労務費の当月消費額を算定すればいいわけです。
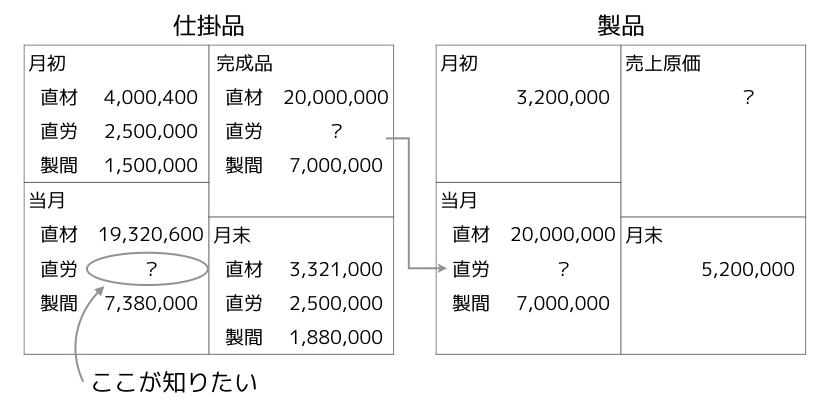
労務費に関する情報は、資料3にしかありません。ですから、ここから直接労務費を算定します。単純に労務費だけであれば、与えられている資料から簡単に算定できます。
当月支給総額(3,600,000+600,000+16,600,000)+当月未払額2,000,000−前月未払額2,800,000=20,000,000です。
問題は、この金額のうち直接労務費はいくらか?ということです。
ここで「この資料3で示された金額はすべて直接工に係る分であり、間接工に係る分は含まれていない」という点に気付けるかどうかです。
というのも間接工の作業した分は、すべて間接労務費でありそれは、資料3ではなく資料4に含まれているはずだからです。事実、資料4の②には「(2)と(3)から計算される間接材料費と間接労務費は左記のいずれかのコスト・プールに既に含まれている」とあります。よって、この資料3で示された金額はすべて直接工に係る分であると読むしかないのです。ただ、これはちょっとモヤモヤするよなーとも思います。工簿というよりも日本語の問題じゃないかと。
とにかくこういうナゾナゾチックな作問、この先生、ほんと好きなんです。
まあ、とにかく2,000万円はすべて直接工に係る労務費だということが確定したとしましょう。となると、このうち直接労務費がいくらかを算定しなければいけません。
「直接労務費は直接工が直接作業した分だけである」というのは2級レベルの話です。直接工だって間接作業をしたり、手待にしている時間だってあります。これらは間接労務費です。これを分かっているかを聞きたいのでしょうが、本問の資料からは条件が少なすぎて算定できません。
(いや、もちろん、空気を読めば解けるのですよ。事実、私も空気読んで解いてますし)
原価計算基準には次のように書かれています。
基準12
直接賃金等であって、作業時間又は作業量の測定を行なう労務費は、実際の作業時間又は作業量に賃率を乗じて計算する。賃率は、実際の個別賃率又は、職場もしくは作業区分ごとの平均賃率による。平均賃率は、必要ある場合には、予定平均賃率をもって計算することができる。
直接賃金等は、必要ある場合には、当該原価計算期間の負担に属する要支払額をもって計算することができる。
賃率は、実際の個別賃率または平均賃率によるんです。本問はどっちなのですか?(まあ、所与されている資料には時間に関する情報が1つしかないので、平均賃率なんでしょうけど)
というか、そもそも、必要ある場合には要支払額をもって計算できるんですよ。もしこの工場が要支払額でもって計算しているなら、本問は、2,000万円を直接労務費としても間違いではないですよね。
ということが、本試験中に頭をよぎったわけですよ。作問が甘いなーと。
こういうことを全部分かった上で、あえて2,000万円で計算して答えたろうかな、とも思いました。本気で。余白欄に原価計算基準と理由も付して。まあ、大人げないのでやめましたが。
一方で、特に難しいことは考えずに、当月就業時間10,000時間、直接作業時間9,000時間なので、その比率で計算すればいいのかな?とした人は正解です。つまり2,000万円÷10,000×9,000=1,800万円です。
なんか、モヤモヤする問題でした。だいたいこういうの1つや2つ必ずあるんすよ。現試験委員は。昔の先生の問題では、まずこういうのは無かったんですけどね。
ちなみにですが、
- 勤務時間=就業時間+休憩時間(給料払われない)
- 就業時間=直接作業時間+間接作業時間+手待時間
- 実働時間=直接作業時間+間接作業時間
です。これは、2級レベルですが、いまいちど見直しておきましょう。
本問は、上記より、次のことが判明します。まあ、別に計算には使いませんが。
- 就業時間10,000=直接作業時間9,000+間接作業時間500+手待時間500
当月の売上総利益と営業利益
- 当月完成品原価:20,000,000+18,000,000+7,000,000=45,000,000
- 売上原価:月初3,200,000+当月45,000,000−月末5,200,000=43,000,000
- 売上総利益:売上高56,100,000−売上原価43,000,000−製造間接費配賦差異260,000=12,840,000
- 販管費:販売費4,576,000+一般管理費2,920,000=7,496,000
- 営業利益:売上総利益12,840,000−販管費7,496,000=5,344,000
“第153回日商簿記1級・詳細解説【工業簿記】” に対して2件のコメントがあります。
コメントは受け付けていません。
いつも見させて頂いてます。独学でやっているのですが本当に助かってます。
工業簿記の講評ありがとうございます!
この科目はおそらく満点だと思うのですが、いまいちというか、試験委員の趣味みたいな問題なと思っていて、もやもやしていました。費目別やABCが出題されて、指示が少し微妙で、いかに空気を読んで、電卓ミスをしないで解くかという試験…最近の傾向なので対策しないわけにはいかないですが、なんだかな…という風に思ってしまいます。
独学で、工簿を満点というのは素晴らしいの一言です。
これ、かなりしっかりとした対策、つまり計算だけではなく細かい理論も勉強し、かつケアレスミス対策もしっかりしていないと、満点はとれないです。それを独学で果たしたというのは立派です。
>指示が少し微妙で、いかに空気を読んで、電卓ミスをしないで解くかという試験
まったくもってそうですよね。
ただでさえ1級の受験者数が急減しているのです。(2010年度41,444人→2019年度19,281人)
1級を価値ある資格にしていく必要があるのですが、どう考えているんでしょうかね。勉強したかいがある問題だよな、良問だよな、という作問をきちんとしていくことが、結果、資格の価値をあげ、受験者減ストップにつながると思いますけどね。
まあ、日商もなんとか1級の受験者数を増やそうと、お金かけて企画は立てているようです。こちらですね。
https://links.kentei.ne.jp/boki-1/
この企画の良否は、多分に個人の主観になりますので割愛しますが、少なくともこの手のアニメとのコラボ企画をやって以降、一度も前年割れを防げていないのですから、普通は、企画自体を見直しするもんだと思うのですけどね。ということは普通の感覚ではないのでしょう。
こんなところにお金使わなくても、教育関係者や受験者の声を作問者(学者)にフィードバックしていけば、作問者だって(よほど意固地になるような方で無い限り)どんどん良問になっていくと思うんですよ。それがひいては、価値ある資格につながり、自然とまた受験者が増えると思いますけどね。うーん、この話題になると愚痴っぽくなってしまう。反省。