
持分法の一部売却【174回から学ぼうシリーズ】
はじめに
前回の記事では、持分法の追加取得をタイムテーブルで解く方法を紹介しました。今回はその逆、持分法の一部売却です。
第174回では追加取得が出題されましたが、次は一部売却が出てもおかしくありません。追加取得とセットで、いまのうちに押さえておきましょう。
前回のマンションのたとえで考えてみます。持分法は、マンション(10室)のうち何室かだけを買うイメージでした。今回は、4室(40%)を持っていて、そのうち1室(10%)を売るケースです。
ここで大事なのは、売った1室の「帳簿価額」です。個別上は、買ったときの値段(取得原価)にもとづいて算定します。一方、連結上は、持分法で毎年評価しなおしてきた後の金額(持分法評価額)にもとづいて算定します。そのため、同じ1室を売っても、個別上と連結上で売却損益がずれるので修正仕訳が必要です。ただし、答案要求が修正仕訳ではなく、単に連結損益計算書が問われるなら、連結上の売却損益を答えるだけでOKです。
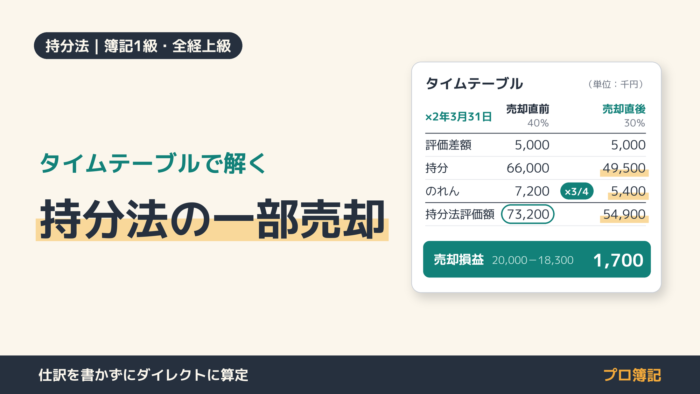
難しそうに見えますが、大丈夫です。タイムテーブルの売却日の列を2つに分けるだけで、すっきり解けます。次の例題で確認しましょう。
問題
次の資料に基づいて、×2年3月31日および×3年3月31日における連結財務諸表上の投資有価証券、持分法による投資損益、投資有価証券売却損益の金額を示しなさい。決算日は年1回、3月31日である。なお、税効果会計は適用しない。
- ×1年3月31日、P社はA社の発行済株式数の40%を70,000千円で取得し同社を関連会社とした。また、×2年3月31日、P社はA社の発行済株式数の10%を20,000千円で売却した。
- A社は、×1年6月25日に5,000千円、×2年6月25日に10,000千円の剰余金の配当を行っている。
- A社株式の保有状況及びA社の純資産の推移
日付 持分割合 資本金 利益剰余金 ×1年3月31日 40% 100,000千円 50,000千円 ×2年3月31日 30% 100,000千円 60,000千円 ×3年3月31日 30% 100,000千円 70,000千円 (注1) ×1年3月31日のA社の土地の時価は10,000千円(簿価5,000千円)である。
(注2) のれんは10年間にわたって均等償却を行う。
答案用紙
| ×2年3月31日 | ×3年3月31日 | |
|---|---|---|
| 投資有価証券 | 千円 | 千円 |
| 持分法による投資損益 | 千円 | 千円 |
| 投資有価証券売却損益 | 千円 | − |
*持分法による投資損益および投資有価証券売却損益が借方残高のときは△を付しなさい。
解答
クリックで解答をオン・オフ
| ×2年3月31日 | ×3年3月31日 | |
|---|---|---|
| 投資有価証券 | 54,900千円 | 57,300千円 |
| 持分法による投資損益 | 5,200千円 | 5,400千円 |
| 投資有価証券売却損益 | 1,700千円 | − |
*持分法による投資損益および投資有価証券売却損益が借方残高のときは△を付しなさい。
解説
まず、タイムテーブルを作ります。ポイントは、×2年3月31日の列を2つ(一部売却を行う直前の列と行った後の列)作ることです。本問の場合、持分が40%から30%になっているため、持分、持分法評価額、のれん未償却残高の3つの項目をそれぞれ4分の3にします。
1. タイムテーブルの作成
| ×1年3月期 40% |
×2年3月期 売却直前 40% |
×2年3月期 売却直後 30% |
×3年3月期 30% |
|
| 資本金 | 100,000 | 100,000 | 100,000 | 100,000 |
| 利益剰余金 | 50,000 | 60,000 | 60,000 | 70,000 |
| 評価差額 | 5,000*1 | 5,000 | 5,000 | 5,000 |
| 合計 | 155,000 | 165,000 | 165,000 | 175,000 |
| 持分 | 62,000*2 | 66,000 | 49,500*6 | 52,500 |
| 持分法評価額 | 70,000 | 73,200*5 | 54,900*8 | 57,300 |
| のれん | 8,000*3 | 7,200*4 | 5,400*7 | 4,800*9 |
*1 時価10,000千円-簿価5,000千円=5,000千円
*2 155,000千円×40%=62,000千円
*3 取得原価70,000千円-持分62,000千円=8,000千円
*4 8,000千円-8,000千円÷10年=7,200千円
*5 持分66,000千円+のれん未償却残高7,200千円=73,200千円
*6 165,000千円×30%=49,500千円
*7 のれんの減額:7,200千円÷40%×30%=5,400千円
*8 持分49,500千円+のれん未償却残高5,400千円=54,900千円
*9 5,400千円-5,400千円÷残存償却年数9年=4,800千円
2. 当期純利益の算定
×2年3月期:期末60,000千円-期首50,000千円+配当金5,000千円=15,000千円
×3年3月期:期末70,000千円-期首60,000千円+配当金10,000千円=20,000千円
3. タイムテーブルから数値を拾う
投資有価証券
×2年3月期の持分法評価額:54,900千円
×3年3月期の持分法評価額:57,300千円
持分法による投資損益
×2年3月期:当期純利益15,000千円×40%-のれん償却額800千円=5,200千円
×3年3月期:当期純利益20,000千円×30%-のれん償却額600千円=5,400千円
なお、持分法による投資損益は、期首と期末(売却を行った期は売却直前)の持分法評価額の差額に配当金の修正額を加えることでも算定できます。
×2年3月期:73,200千円-70,000千円+配当金修正額5,000千円×40%=5,200千円
×3年3月期:57,300千円-54,900千円+配当金修正額10,000千円×30%=5,400千円
投資有価証券売却損益
連結上の売却原価:73,200千円÷4=18,300千円
連結上の投資有価証券売却損益:20,000千円-18,300千円=1,700千円
4. 仕訳
×2年3月31日の仕訳
のれん償却
| 持分法による投資損益 | 800 | 投資有価証券 | 800 |
* 8,000千円÷10年=800千円
当期純利益の取り込み
| 投資有価証券 | 6,000 | 持分法による投資損益 | 6,000 |
* 当期純利益15,000千円×40%=6,000千円
配当金の修正
| 受取配当金 | 2,000 | 投資有価証券 | 2,000 |
* 剰余金の配当5,000千円×40%=2,000千円
投資有価証券売却損益の修正
| 投資有価証券売却益 | 800 | 投資有価証券 | 800 |
* 投資有価証券売却損益の修正額
連結上の売却原価:73,200千円÷4=18,300千円
連結上の投資有価証券売却損益:20,000千円-18,300千円=1,700千円
個別上の売却原価:70,000千円÷4=17,500千円
個別上の投資有価証券売却損益:20,000千円-17,500千円=2,500千円
修正額:2,500千円-1,700千円=800千円
【参考】
個別上の仕訳
| 現金預金 | 20,000 | 投資有価証券 | 17,500 |
| 投資有価証券売却益 | 2,500 |
連結上の仕訳
| 現金預金 | 20,000 | 投資有価証券 | 18,300 |
| 投資有価証券売却益 | 1,700 |
×3年3月31日の仕訳
開始仕訳
| 投資有価証券 | 2,400 | 利益剰余金期首残高 | 2,400 |
* △800千円+6,000千円-2,000千円-800千円=2,400千円
のれん償却
| 持分法による投資損益 | 600 | 投資有価証券 | 600 |
* 5,400千円÷9年=600千円(修正後のれん未償却残高5,400千円を残存償却年数9年で償却)
当期純利益の取り込み
| 投資有価証券 | 6,000 | 持分法による投資損益 | 6,000 |
* 当期純利益20,000千円×30%=6,000千円
配当金の修正
| 受取配当金 | 3,000 | 投資有価証券 | 3,000 |
* 剰余金の配当10,000千円×30%=3,000千円
まとめ
持分法の一部売却は、次の4つを押さえておけば、タイムテーブルからダイレクトに解答できます。
- 売却日の列を「売却直前」と「売却直後」の2つに分ける
- 持分が4分の3になるので、持分、持分法評価額、のれん未償却残高を4分の3にする(評価差額はA社全体の金額なので変わらない)
- 連結上の売却損益は、売却直前の持分法評価額をもとに計算する。(連結修正仕訳が問われたら、個別上の売却損益との差額の修正仕訳を答える)
- 売却後ののれんは、残った未償却残高を残存償却年数で償却する
追加取得はブロックを分ける、一部売却は列を分ける。この2つのタイムテーブルが書ければ、持分法の持分変動は怖くありません。まだ読んでいない方は、持分法【追加取得】のタイムテーブル解法もあわせて読んでみてください。