
【攻略Tips】為替予約(独立処理)
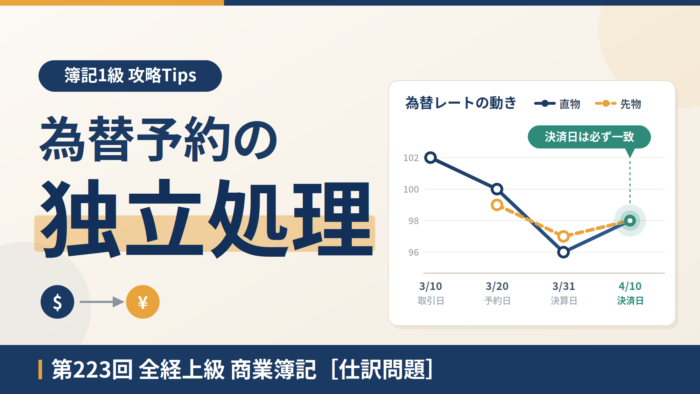
独立処理をマスターしよう
2026年7月12日の第223回全経上級の商業簿記では、為替予約の独立処理が問われました。
「振当処理はまだしも独立処理は捨てていた」と手が止まった方も多かったのではないかと思います。
簿記1級受験生の立場なら独立処理を捨てる判断はあながち間違ってはいません。簿記1級では独立処理はほとんど出題されないからです。(過去20年分の簿記1級の過去問分析によると、為替予約の計算問題は14回出題されていますが、独立処理はこのうち1回のみです。)
独立処理は、外貨建債権債務の換算にデリバティブを組み合わせただけの処理ですから、分かってしまえばとても簡単です。噛み砕いて解説します。これを機会に、ぜひマスターして苦手意識を払拭してください。
問題(第223回全経上級の商業簿記)
以下の一連の取引の仕訳を示しなさい。ただし、通貨先渡取引による為替予約については、ヘッジ会計の要件を満たしているとして振当処理する方法、及び通常のデリバティブ取引として処理する方法それぞれの仕訳を示すこと。なお、代金の授受はすべて当座預金口座を通じて行われるものとする。
【解答上の注意】
- 振当処理の場合、直々差額は発生の期の損益として処理し、直先差額の期間配分は月数によって行うこと。
- 通常のデリバティブ取引として処理する場合、契約締結時に債権・債務を両建てで処理する方法によること。
- 勘定科目は下記の中から選択すること。仕訳不要の場合、仕訳なしと記入すること。
仕入 売上 買掛金 売掛金 為替差損益 為替予約未収金 為替予約未払金
前受収益 未収収益 前払費用 未払費用 当座預金【取引】
- X1年3月10日、商品を$1,000で販売した。なお、代金はX1年4月10日に決済される。本日の直物為替相場は$1=¥102である。
- X1年3月20日、上記債権$1,000に対し、X1年4月10日に決済されるドル売りの通貨先渡取引による為替予約を付し、為替相場の変動リスクをヘッジすることとした。なお、本日の先物為替相場は$1=¥99、直物為替相場は$1=¥100である。
- X1年3月31日、決算につき、必要な処理を行う。なお、本日の先物為替相場は$1=¥97、直物為替相場は$1=¥96である。
- X1年4月10日、上記の為替予約及び債権全額が決済された。なお、本日の直物為替相場は$1=¥98である。
独立処理の解き方と解答・解説
独立処理の解き方
独立処理は、次の3つのルールを押さえておくだけで解けます。
-
- 債権債務(売掛金)は、直物レートで換算し続けるだけ
- デリバティブ(為替予約)は、先物レートで換算し続けるだけ
- 契約時は、原則「仕訳なし」(デリバティブの契約時の時価はゼロなので)
ただし問題文に「両建て」の指示があれば、指示に従って債権・債務を両建てする
そのため、次のようなレート表を書いておくと便利です。
| 日付 | 直物レート | 先物レート |
|---|---|---|
| 3月10日 取引日 | 102 | — |
| 3月20日 予約日 | 100 | 99*1 |
| 3月31日 決算日 | 96 | 97*2 |
| 4月10日 決済日 | 98 | 98*3 |
ここで、*1の@99円の意味を押さえることが大切です。この@99円は、3月20日時点における「4月10日に取引するときの為替レート」という意味です。
同様に、*2の@97円も3月31日時点における「4月10日に取引するときの為替レート」です。あくまでも「4月10日に取引するときの」という前提が入っていることを理解してください。
*3の@98円は、問題文には書かれていませんが、4月10日時点における4月10日に取引するときの為替レートですから、当然に4月10日の直物レートと一致します。
さて、それでは、売掛金を換算していきましょう。
売掛金は、直物レートしか使いません。取引日の3月10日には1,000ドルを@102円で取引し、決算日の3月31日には@96円で換算替えすればいいのです。そして、決済日の4月10日には、@98円で換算替えして、決済しておしまいです。
続いて、デリバティブ(為替予約)を換算します。
為替予約は、先物レートしか使いません。「4月10日に1,000ドルを@99円で売る」という約束を3月20日に締結しました。そして決算日の3月31日には、「4月10日に1,000ドルを調達する契約」を今日結べば@97円で済むことが分かったので、@2円分(2,000円)得をしているという仕訳をします。そして、4月10日の決済日には@98円で調達できることが分かったので@1円損して、最終的に決済しておしまいです。
解答・解説
(1) X1年3月10日
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 102,000 | 売上 | 102,000 |
$1,000×直@102円=102,000円
(2) X1年3月20日
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 為替予約未収金 | 99,000 | 為替予約未払金 | 99,000 |
ここがもっとも難しいところです。出来なかった方も多かったと思います。とはいえ、ここは自分で考えて導くような仕訳ではなく、問題文の指示に従うだけの仕訳です。
通常の独立処理では為替予約締結時の仕訳は、「仕訳なし」です。それは、契約時の為替予約(デリバティブ)の時価はゼロだからです。
しかし、本問は、問題文に「契約締結時に債権・債務を両建てで処理する方法によること」と指示がありますから、債権と債務を両建てしなければなりません。これが上記の仕訳です。
この仕訳は、「① 将来(4月10日)、1ドル99円で1,000ドルを売る約束を締結した。よって、そのときには99,000円入っている予定である。② しかし、そのさいには1,000ドルを用意しなければならず、99,000円を支払わなければならない」という意味です。① に相当するのが借方の為替予約未収金99,000で、② に相当するのが貸方の為替予約未払金99,000です。
(3) X1年3月31日
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 為替差損益 | 6,000 | 売掛金 | 6,000 |
| 為替予約未払金 | 2,000 | 為替差損益 | 2,000 |
さて、ここからは、売掛金とデリバティブをそれぞれ別々に処理します。
1行目は簡単です。取引時には直物レート@102円で売掛金を算定したので売掛金は102,000円でした。ところが決算時には、直物レートが@96円になってしまったので、もし、今すぐに決済したら96,000円しか入ってきません。つまり、売掛金の価値が6,000円減ってしまったわけです。よって、売掛金を6,000円減額して、相手勘定を為替差損益にしているわけです。
問題は2行目の仕訳です。これはデリバティブの仕訳です。
デリバティブの契約内容を確認してみましょう。
この契約内容によれば、1ドル99円で1,000ドルを売る約束をしており将来99,000円入ってくることは確定しているわけです。これは契約締結時に確定済です。
一方で、その「売るための1,000ドル」を用意しないといけません。現時点(3月31日)で「4月10日に1,000ドルを手に入れる」約束を新たに結ぶとしたらいくらで買えるでしょうか。それが決算時の先物レート@97円です。つまり97,000円で済むのです。
3月20日の予約締結時には、先物レートが99円だったことから「99,000円払わないと1,000ドルが手に入らない」と思っていたのが、97,000円で済むようになったのです。払う予定の額が2,000円減りました。これが2行目の仕訳の意味です。
(4) X1年4月10日
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 2,000 | 為替差損益 | 2,000 |
| 当座預金 | 98,000 | 売掛金 | 98,000 |
| 為替差損益 | 1,000 | 為替予約未払金 | 1,000 |
| 為替予約未払金 | 98,000 | 当座預金 | 98,000 |
| 当座預金 | 99,000 | 為替予約未収金 | 99,000 |
1行目は、売掛金の処理です。決算時に96,000円まで価値を落とした売掛金ですが、決済日の本日は直物レートが@98円まで上昇したので98,000円に価値が上がりました。よって、売掛金を2,000円増額して、相手勘定を為替差損益にしているのです。
2行目は、98,000円になった売掛金を決済して、現金化したという仕訳です。簡単ですね。
問題は3行目からです。
問題文には、決済日(X1年4月10日)の直物レート@98円しか書かれておらず、先物レートが書かれていません。なぜか分かりますか?
X1年4月10日の先物レートとは、もしX1年4月10日に決済するとしたらいくらの為替レートで換算するかという意味であって、それは当然ながらX1年4月10日の直物レートである@98円です。決済日においては、直物レートと先物レートが必ず一致するので、わざわざ問題文に書かれていないのです。
つまり、まさに決済日である今日「売るための1,000ドル」を@98円で用意して、それを約束どおり@99円で売るという処理をすればいいのです。
決算日の時点では、そのときの先物レートが@97円だったので、97,000円用意すればいいと思っていたのが、決済日の今日は@98円なので98,000円用意しなければならなくなりました。そのため、為替予約未払金を1,000円増やしているのが、3行目の仕訳です。
そうして、98,000円にした為替予約未払金を決済しているのが4行目の仕訳で、これで「売るための1,000ドル」を用意して、実際にそれを当初からの約束通り@99円で売ったのが最後の行の仕訳です。
振当処理の解答・解説
(1) X1年3月10日
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 102,000 | 売上 | 102,000 |
$1,000×直@102円=102,000円
(2) X1年3月20日
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 為替差損益 | 2,000*1 | 売掛金 | 3,000 |
| 前払費用 | 1,000*2 |
*1 直々差額:(@102円-@100円)×$1,000=2,000円
*2 直先差額:(直@100円-先@99円)×$1,000=1,000円
(3) X1年3月31日
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 為替差損益 | 500 | 前払費用 | 500 |
前払費用のうち500円を取り崩す:1,000円÷2ヶ月×1ヶ月=500円
(4) X1年4月10日
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 為替差損益 | 500 | 前払費用 | 500*1 |
| 当座預金 | 99,000 | 売掛金 | 99,000*2 |
*1 残りの前払費用を取り崩す:1,000円÷2ヶ月×1ヶ月=500円
*2 予約レートで固定化された売掛金を決済
独立処理と振当処理の比較
最後に独立処理と振当処理を比較してみましょう。処理方法によって各期の為替差損益は異なりますが、最終的な為替差損益の合計額はどちらの処理を採用しても一致します。この点を意識しましょう。
| 振当処理 | 独立処理 | |
|---|---|---|
| X0期の為替差損益 | △2,500 | △4,000 |
| X1期の為替差損益 | △500 | +1,000 |
| 合計 | △3,000 | △3,000 |
以上、独立処理の解説でした。文字で読むと難しく見えますが、実際に手を動かしてみるとそれほど難しくありません。ぜひ、がんばって習得してください。