
第168回日商簿記1級・詳細解説【工業簿記】

全体をとおしての感想
問題概要
費目別計算の王道の問題でした。
論点的に難しいという箇所はほとんどありませんが、計算量が多く、数値も細かいため、丁寧にミスなく下書きを作らないと、意外と点数が伸びない問題だったと思います。
仕訳問題は2級レベルですが、意外と不得意にされている方もいたかもしれません。T勘定の流れと貸借が逆になりますから、慣れないと間違えやすいです。
全体としては、地力の試される良問だったと思います。
解き方
まず、問題全体を俯瞰します。典型的な費目別計算の問題であることが分かります。
続いて、設問を確認します。問1が材料費会計、問2が労務費会計、問3が製造間接費の差異分析、問4が当月製造費用です。
答案用紙を確認します。問1の材料費会計は、仕訳問題であることが分かります。ここで、ちょっと自信がなくて焦った方もいるかもしれません。問2は賃金・給料勘定の記入です。
ここで、問1と問2は連動してなさそうですから、どちらから解いても大丈夫そうだと判断できます。本問は、問1の材料費会計の計算量が多く面倒そうです。対して問2の労務費会計は計算量も少なく易しそうなので、問2から解くという解答戦略が有効です。
また、問3の製造間接費の差異分析は、予算差異は製造間接費の実際発生額を集計しなければならないので面倒ですが、操業度差異は、固定費率と実際操業度、基準操業度のみ判明すればすぐに回答可能です。ここも優先的に解きたいところです。
最後の問4の当月製造費用も、本問は材料費、労務費ともに予定消費価格が使われており、製造間接費も予定配賦なので、容易に解答できることが分かります。その点で、ここを先に問いてしまうという解答戦略も有効です。
つまり、本問は、問1の材料費会計がもっとも面倒なので後回しにして、問2の労務費会計、問3の操業度差異、問4の当月製造費用を先に計算し、余った時間で問1に手を付けて、さらに時間に余裕があるようなら、問3の予算差異に手を付けるのが優れた解答戦略です。
こういった解答戦略を立てるためには、「この論点はこういう情報を使ってこういう手順で算定する」という解答への道筋を理解しておく必要があります。普段から、意識しておきたいポイントです。
本解説では問1から問4まで順番に解説していきます。
問1 材料費会計
ボックス図による各材料の分析
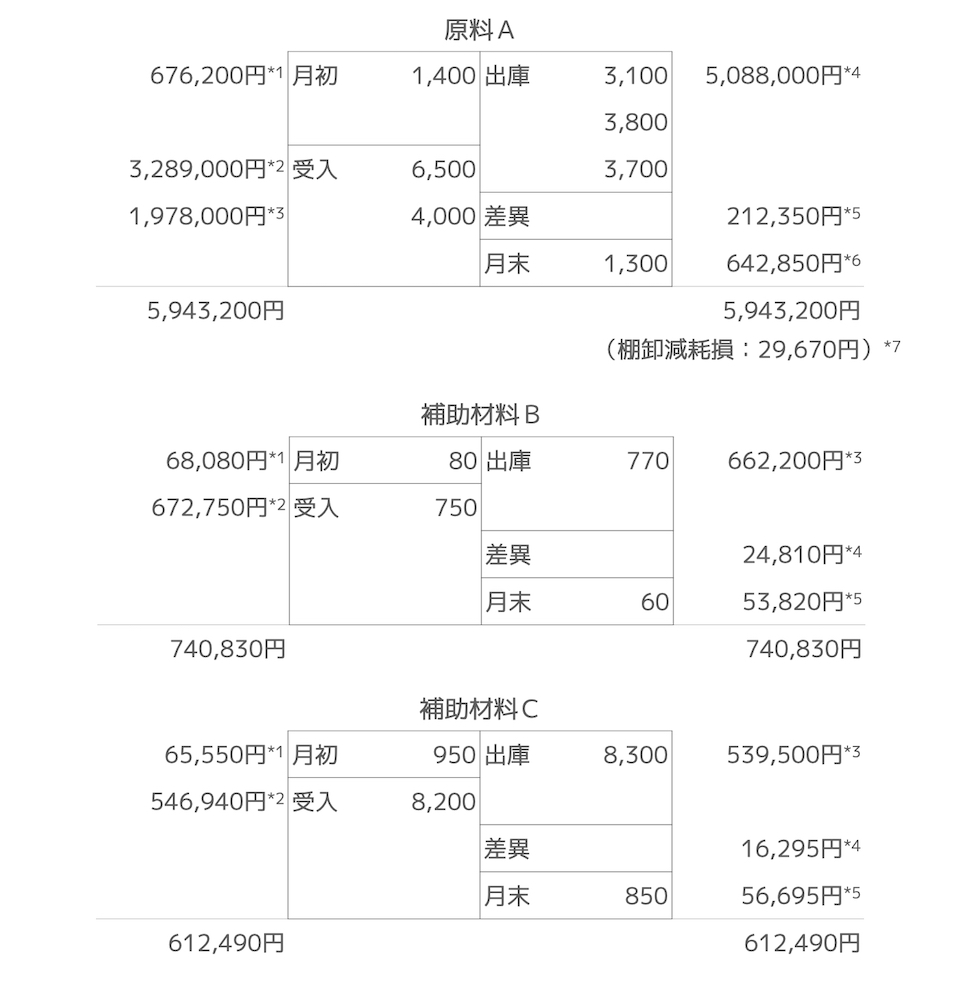
原料A
*1 資料1.(3)より
*2 @440円×6,500kg×1.15=3,289,000円
*3 @430円×4,000kg×1.15=1,978,000円
*4 予定消費価格@480×(3,100kg+3,800kg+3,700kg)=5,088,000円
*5 貸借差額
*6 1,978,000円÷4,000kg×1,300kg=642,850円
*7 1,978,000円÷4,000kg×(1,300kg-1,240kg)=29,670円
補助材料B
*1 資料1.(3)より
*2 @780円×750本×1.15=672,750円
*3 予定消費価格@860円×770本=662,200円
*4 貸借差額
*5 672,750円÷750本×60本=53,820円
補助材料C
*1 資料1.(3)より
*2 @58円×8,200個×1.15=546,940円
*3 予定消費価格@65円×8,300個=539,500円
*4 貸借差額
*5 546,940円÷8,200個×850個=56,695円
解答
問1 ①材料の購入の仕訳
材料の購入額:3,289,000円+1,978,000円+672,750円+546,940円=6,486,690円
買掛金:6,486,690円÷1.15=5,640,600円
材料副費:5,640,600円×15%=846,090円
| 材料 | 6,486,690 | 買掛金 | 5,640,600 |
| 材料副費 | 846,090 |
問1 ②材料の消費の仕訳
材料の消費額:5,088,000円+662,200円+539,500円=6,289,700円
仕掛品勘定への振替額:(原料Aの払出額)5,088,000円
製造間接費への振替額:(補助材料の払出額)662,200円+539,500円=1,201,700円
| 仕掛品 | 5,088,000 | 材料 | 6,289,700 |
| 製造間接費 | 1,201,700 |
問1 ③材料副費差異の把握の仕訳
材料副費(引取費用)の予定配賦額:問1①より846,090円
材料副費(引取費用)の実際発生額:引取運賃414,350円+買入手数料302,670円+保険料113,900円=830,920円
材料副費差異:846,090円-830,920円=15,170円(貸方差異)
| 材料副費 | 15,170 | 材料副費差異 | 15,170 |
問1 ④消費価格差異の把握の仕訳
消費価格差異の集計:212,350円+24,810円+16,295円=253,455円
| 消費価格差異 | 253,455 | 材料 | 253,455 |
問1 ⑤棚卸減耗損の把握の仕訳
棚卸減耗損:原料Aの棚卸減耗損より29,670円
| 製造間接費 | 29,670 | 材料 | 29,670 |
問2 賃金・給料勘定
ボックス図による分析
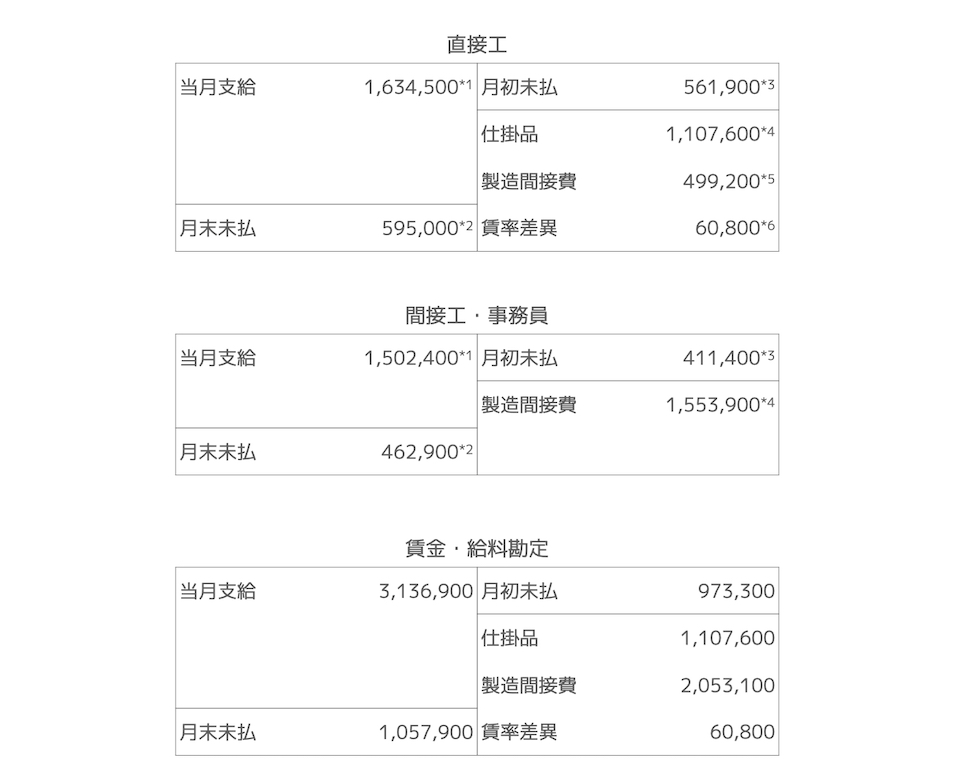
直接工のボックス図
*1 @1,400円×(1,290時間-150時間)+@350×110時間=1,634,500円
*2 @1,400円×(450時間-40時間)+@350×60時間=595,000円
*3 資料2.(4)より
*4 予定消費賃率@1,560円×(450時間+260時間)=1,107,600円
*5 予定消費賃率@1,560円×(240時間+80時間)=499,200円
*6 貸借差額より
間接工・事務員のボックス図
*1 資料2.(3)より1,085,000円+417,400円=1,502,400円
*2 資料2.(4)より343,300円+119,600円=462,900円
*3 資料2.(4)より308,600円+102,800円=411,400円
*4 貸借差額より
賃金・給料勘定
上記直接工のボックス図と間接工・事務員のボックス図を合算したもの
問3 製造間接費の差異分析
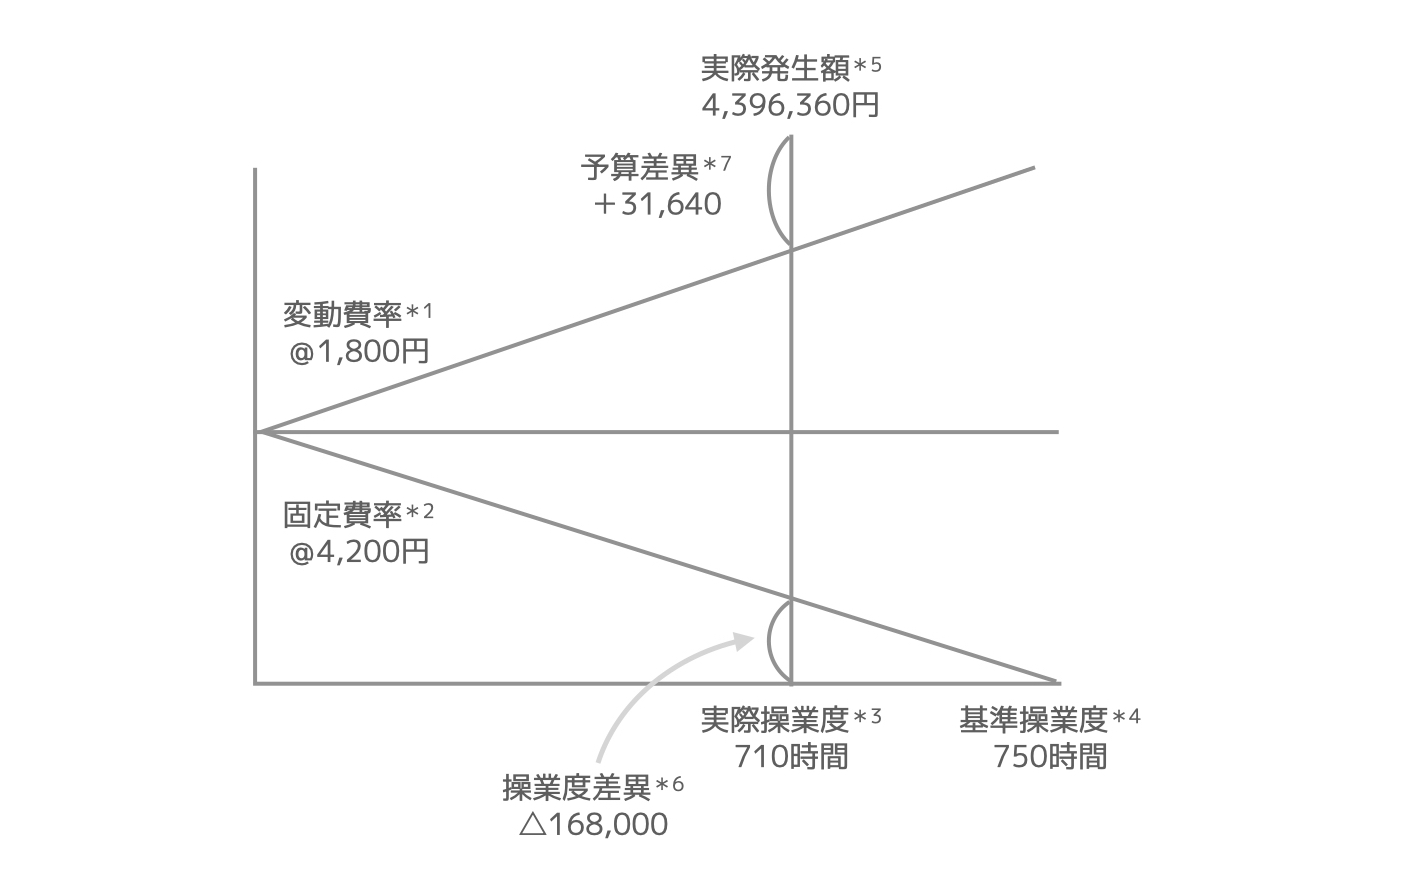
シュラッター図による分析
*1 資料4.(2)より、16,200,000円÷9,000時間=@1,800円
*2 資料4.(2)より、37,800,000円÷9,000時間=@4,200円
*3 資料2.(5)より、製品X 450時間+製品Y 260時間=710時間
*4 資料4.(2)より、年間基準操業度9,000時間÷12ヶ月=750時間
*5 実際発生額:棚卸減耗損29,670円+補助材料費1,201,700円+内部材料副費590,690円+間接労務費2,053,100円+その他521,200円=4,396,360円
*6 操業度差異:@4,200円×(710時間-750時間)=△168,000円(借方差異)
*7 予算差異:予算許容額4,428,000円-実際発生額4,396,360円=31,640円(貸方差異)
問4 製品Xおよび製品Yの当月製造費用
| 製品X | 製品Y | |
| 材料費 | 3,264,000*1 | 1,824,000*2 |
| 労務費・製造間接費 | 3,402,000*3 | 1,965,600*4 |
| 直接経費 | 376,400*5 | |
| 合計 | 6,666,000 | 4,166,000 |
*1 @480円×(3,100kg+3,700kg)=3,264,000円
*2 @480円×3,800kg=1,824,000円
*3 (予定消費賃率@1,560円+製造間接費予定配賦率@6,000円)×450時間=3,402,000円
*4 (予定消費賃率@1,560円+製造間接費予定配賦率@6,000円)×260時間=1,965,600円
*5 資料3.(1)より外注加工賃376,400円