
第170回日商簿記1級・詳細解説【工業簿記】

標準原価計算
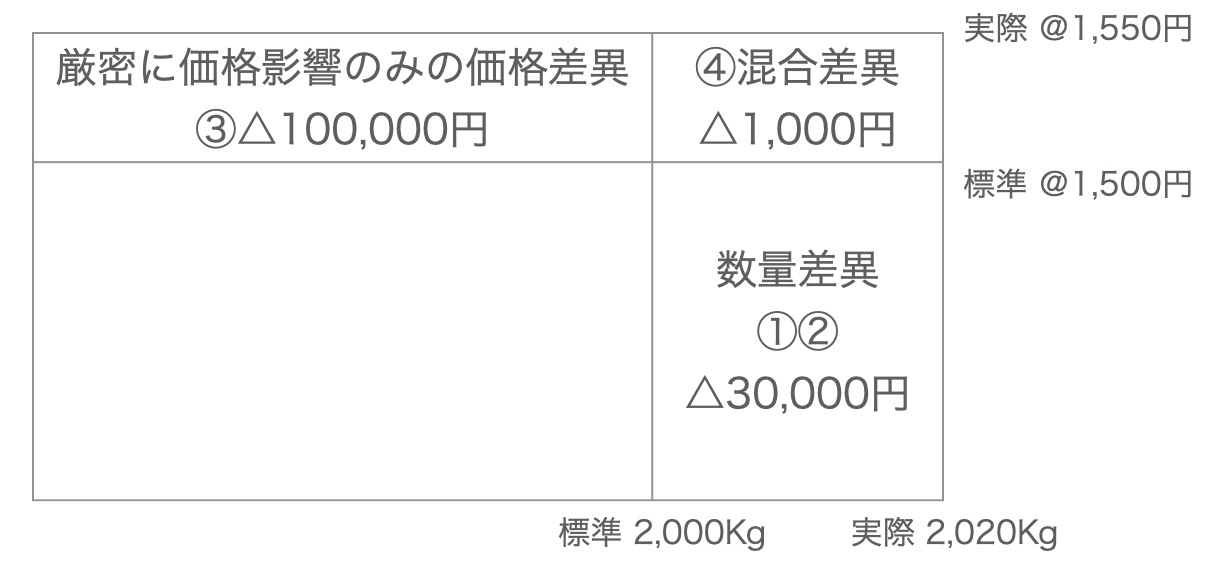
①、②数量差異
(標準消費量2,000Kg-2,020Kg)×標準単価1,500円/Kg=△30,000円(借方差異)
③厳密に価格影響のみの価格差異
(標準単価1,500円/Kg-実際単価1,500円/Kg)×標準消費量2,000Kg=△100,000円
*実際単価:3,131,000円÷2,020Kg=1,550円/Kg
④混合差異
⑤作業時間差異
(標準作業時間250時間-260時間)×標準賃率2,000円/時間=△20,000円
⑥賃率差異
(標準賃率2,000円/時間-実際賃率2,020円/時間)×実際作業時間260時間=△5,200円
*実際賃率:525,200円÷260時間=2,020円/時間

⑦1個あたりの段取時間
1時間÷20個=0.05時間/個
⑧段取時間と加工時間を合わせた直接労務費の原価標準
標準賃率@2,000円×標準直接作業時間(0.25時間/個+0.05時間/個)=600円
⑨作業時間差異
標準賃率@2,000円×(0.3時間/個×1,000個-360時間)=△120,000円
⑩加工時間差異
ロットサイズを10個に変更したことにもとづくと1個あたりの段取時間は0.1時間であり、加工時間0.25時間とあわせて標準作業時間は0.35時間となる。
標準賃率@2,000円×(0.35時間/個×1,000個-360時間)=△20,000円
⑪ロットサイズ変更時差異
作業時間差異△120,000円-加工時間差異△20,000円=△100,000円
⑫原価管理上ノイズとなる差異
本問の前段では、ロットサイズ変更時差異を問うているが、これは、ロットサイズは20個であるという仮定をおいて標準原価を設定したものの実際のロットサイズは10個であって、この「仮定から実際が外れてしまった分の差異」をロットサイズ変更時差異といいノイズであると説明されている。
ここから、本問でいうノイズとは、ある仮定をおいて標準原価を設定している場合、その仮定から実際が外れてしまった分の差異を言うものと推測される。
製造間接費の差異分析においては、固定費があるため、これを変動費化して原価標準を設定する必要があり、基準操業度という仮定を設定する。そして、実際操業度がこの基準操業度から外れてしまった場合に把握される差異が操業度差異である。よって、この操業度差異が本問でいうところのノイズであり、操業度差異以外の差異は、ノイズから分離することで原価管理上意味のある差異となる。よって、⑫は操業度差異である。
一方で、本問の前段では「原価管理のためには費目ごとの予算実績差異分析が必要である」とも書かれており、この点から原価管理上意味のある差異は予算差異である。(予算差異は、簿記の試験では総額で表示されることがほとんどだが、実務では費目ごとに予算と実績の差異として把握される)
すると、予算差異が原価管理上意味のある差異で、予算差異以外はノイズから分離するための差異である、という読み取り方も可能であり、別解として予算差異も考えられる。
(管理会計の問題というより国語の問題であり、複数の読み取りが可能なので別解が生じる)
⑬生産個数
基準操業度1,000時間÷標準直接作業時間0.5時間/個=2,000個
⑭製品Yの製造間接費原価標準
月間予算8,000,000円÷2,000個=4,000円/個
⑮標準配賦額
原価標準4,000円/個×実際生産量1,800個=7,200,000円
⑯、⑰、⑲製造間接費の標準原価差異分析

*1 変動費率:3,000,000円÷1,000時間=@3,000円
*2 固定費率:5,000,000円÷1,000時間=@5,000円
*3 0.5時間/個×1,800個=900時間
⑱、⑳能率差異を変動費のみの配賦率で計算する場合
操業度差異:△150,000円+△350,000円=△500,000円
㉑〜㉔
差異分析表(単位:Kg)
| SS | SA | AA | |
| 原料A | 550*2 | 600*6 | 600 |
| 原料B | 330*3 | 360*7 | 240 |
| 原料C | 220*4 | 240*8 | 360 |
| 合計 | 1,100*1 | 1,200*5 | 1,200 |
*1 製品完成量990Kg÷標準歩留率90%=1,100kg
*2 1,100kg×標準配合割合50%=550Kg
*3 1,100kg×標準配合割合30%=330Kg
*4 1,100kg×標準配合割合20%=220Kg
*5 実際投入量:600Kg+240Kg+360Kg=1,200Kg
*6 1,200kg×標準配合割合50%=600Kg
*7 1,200kg×標準配合割合30%=360Kg
*8 1,200kg×標準配合割合20%=240Kg
歩留差異と配合差異(単位:円)
| 歩留差異 | 配合差異 | |
| 原料A | △50,000*1 | 0*2 |
| 原料B | △36,000 | 144,000 |
| 原料C | △18,000 | △108,000 |
| 合計 | ㉓㉔ △104,000 | ㉑㉒ 36,000 |
*1 (550Kg-600Kg)×標準価格1,000円/Kg=△50,000円
*2 (600Kg-600Kg)×標準価格1,000円/Kg=0円
原料B、原料Cについても原料Aと同様
㉕実際歩留率
製品完成量990Kg÷実際投入量1,200Kg=82.5%